



▪︎ مجلس نيوز
.
برامج إقراض الأسهم تتيح لبعض المستثمرين إقراض أسهمهم عبر شركة الوساطة بصورة مؤقتة مقابل عائد، ويُستخدم معظمها لأغراض مثل البيع على المكشوف، حيث يقترض متعامل سهماً يتوقع هبوطه ليبيعه ثم يعيد شراءه لاحقاً بسعر أقل. يوضح عبدالملك الصقيه أن العائد من إقراض الأسهم غير ثابت ويتحدد وفق أهلية السهم ودرجة ال…
أصبحت برامج إقراض الأسهم من الخدمات التي توفرها بعض شركات الوساطة للمستثمرين، إذ تسمح بإقراض بعض الأسهم الموجودة في المحافظ الاستثمارية بصورة مؤقتة، مقابل عائد تحدده شروط البرنامج وحجم الطلب على تلك الأسهم
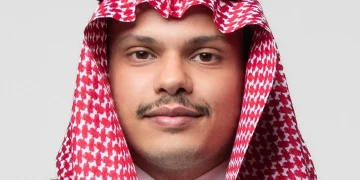
وأوضح عبدالملك الصقيه، صانع محتوى متخصص في تبسيط المفاهيم المالية والاستثمارية، ويقدم محتوى يهدف إلى مساعدة الأفراد على فهم القرارات المالية وبناء وعي أكبر بكيفية إدارة أموالهم، أن الفكرة تقوم على إتاحة الأسهم المؤهلة للإقراض من خلال شركة الوساطة، التي تقوم بدورها بإقراضها لمتعاملين آخرين مقابل رسوم، يحصل مالك الأسهم على جزء منها وفقا للاتفاقية المطبقة
لكن لماذا يقترض مستثمر سهما يستطيع شراءه مباشرة من السوق؟
يقول الصقيه إن البيع على المكشوف يعد من أشهر أسباب اقتراض الأسهم، إذ قد يقترض المتعامل سهما يتوقع انخفاض سعره، ثم يبيعه في السوق على أمل إعادة شرائه لاحقا بسعر أقل وإعادته إلى المقرض
فعلى سبيل المثال، إذا اقترض متعامل سهما سعره 100 ريال وباعه، ثم انخفض سعره إلى 80 ريالا، يمكنه إعادة شرائه وإعادته إلى المقرض، ليكون الفارق 20 ريالا قبل احتساب رسوم الاقتراض والتكاليف الأخرى
أما إذا تحرك السهم في الاتجاه المعاكس وارتفع سعره إلى 120 ريالا، فسيضطر المتعامل إلى إعادة شرائه بسعر أعلى، ما يؤدي إلى خسارته، كما يمكن اقتراض الأسهم لأغراض أخرى مرتبطة ببعض استراتيجيات التداول والتحوط وتسوية الصفقات
كيف يتحدد العائد من إقراض الأسهم؟
وأشار الصقيه إلى أن انضمام المستثمر إلى برنامج لإقراض الأسهم لا يعني بالضرورة أن جميع أسهمه ستتم إعارتها بشكل مستمر، إذ يتوقف ذلك على أهلية الأسهم و وجود طلب عليها ومدة الاقتراض وشروط شركة الوساطة
وخلال فترة الإقراض يدفع المقترض رسوما مقابل اقتراض الأسهم، فيما يحصل مالكها على عائد وفقا لشروط البرنامج، وقد يختلف هذا العائد من سهم إلى آخر ومن فترة إلى أخرى بحسب مستويات الطلب ورسوم الاقتراض وآلية توزيع العائد لدى شركة الوساطة
ولا يوجد ضمان بأن تكون الأسهم مؤهلة أو مطلوبة للإقراض بصورة مستمرة، كما أن معدلات العائد نفسها قد تتغير مع تغير ظروف السوق والعرض والطلب على اقتراض السهم
ماذا يحدث لحقوق مالك الأسهم؟
ويظل المستثمر معرضا لتحركات سعر السهم أثناء فترة الإقراض، في الوقت الذي قد تختلف فيه بعض الحقوق المرتبطة بالأسهم بصورة مؤقتة
ومن أبرز هذه الاختلافات حقوق التصويت، إذ قد لا يحتفظ مالك الأسهم المقرضة بحق التصويت خلال فترة الإقراض، كما قد تختلف طريقة التعامل مع التوزيعات المستحقة على الأسهم المقرضة وفقا لطبيعة البرنامج والقواعد المطبقة
وتختلف كذلك بين شركات الوساطة تفاصيل استرداد الأسهم وبيعها أثناء فترة الإقراض، والضمانات المستخدمة، وطريقة احتساب رسوم الإقراض وتوزيعها بين الأطراف
ولهذا يشير الصقيه، إلى أهمية فهم المستثمر لشروط البرنامج الذي يتعامل معه، خصوصا ما يتعلق بالعائد وحقوق التصويت والتوزيعات واسترداد الأسهم والضمانات
لماذا تختلف عوائد الإقراض بين سهم وآخر؟
ولا تحقق جميع الأسهم العائد نفسه عند إقراضها، إذ تتأثر رسوم الاقتراض بحجم الطلب على السهم ومدى توفره في السوق
فالأسهم التي يرتفع الطلب على اقتراضها مع محدودية المعروض منها قد تكون رسوم اقتراضها أعلى من الأسهم المتوفرة بصورة أكبر، وهو ما يجعل العائد الناتج عن الإقراض متغيرا وليس نسبة ثابتة يمكن تطبيقها على جميع الأسهم
ويرى الصقيه أن فهم هذه التفاصيل يعكس جانبا من طبيعة الأسواق المالية لا يظهر عادة للمستثمر الذي يقتصر تعامله على شراء الأسهم وبيعها، إذ توجد خلف عمليات التداول آليات أخرى تشمل إقراض الأوراق المالية والضمانات وتسوية الصفقات
ومع تطور الخدمات التي تقدمها شركات الوساطة، أصبحت برامج إقراض الأسهم إحدى الأدوات الموجودة في بعض الأسواق والحسابات الاستثمارية، في وقت تختلف فيه آلياتها وشروطها والعوائد المرتبطة بها من وسيط إلى آخر.